

Michael Saylor vähättelee Wall Streetin vaikutusta Bitcoinin volatiliteettiin
MicroStrategyn hallituksen puheenjohtaja Michael Saylor kiisti väitteet, joiden mukaan Wall Streetin institutionaalinen osallistuminen olisi lisännyt Bitcoinin hintavaihtelua. Fox Business -lähetyksessä Saylor totesi, että Bitcoin on ollut "paljon vähemmän" volatiili viime aikoina, vaikka viimeisin kurssilasku poisti osan omaisuuden vuoden 2025 voitoista. Hän korosti, että markkinan kehitys, likviditeetin kasvu ja institutionaalinen allokaatio ovat pitkällä aikavälillä vähentäneet vaihtelua.
Bitcoinin tilanne viimeisimmän laskun jälkeen
Bitcoin (BTC) laski lähes 12 prosenttia viimeisen viikon aikana ja liikkui noin 91 616 dollarin tasolla CoinMarketCapin mukaan, mikä kutisti aiempia vuoden 2025 nousuja. Vaikka lyhyen aikavälin liike oli jyrkkä, Saylor painotti markkinoiden laajempaa kypsymistä ja historiallista trendiä kohti alhaisempaa volatiliteettia, kun likviditeetti paranee ja institutionaalisten sijoittajien osuus kasvaa.
Lyhyen aikavälin volatiliteetin tarkastelu vaatii erottelua päivittäisten ja vuosittaisten liikkeiden välillä. Päivittäiset hetkenomaiset heilahtelut voivat tuntua suurilta, erityisesti mediahuomion ja algoritmisen kaupankäynnin yhteisvaikutuksesta, mutta vuositasolla mitattu organisoitu volatiliteetti on voinut laskea, kun markkinan syvyys kasvaa. Tämä tarkoittaa, että vaikka yksittäiset pudotukset säilyvät mahdollisina, niiden suhteellinen suuruus ja toistuvuus voivat vähentyä ajan myötä.
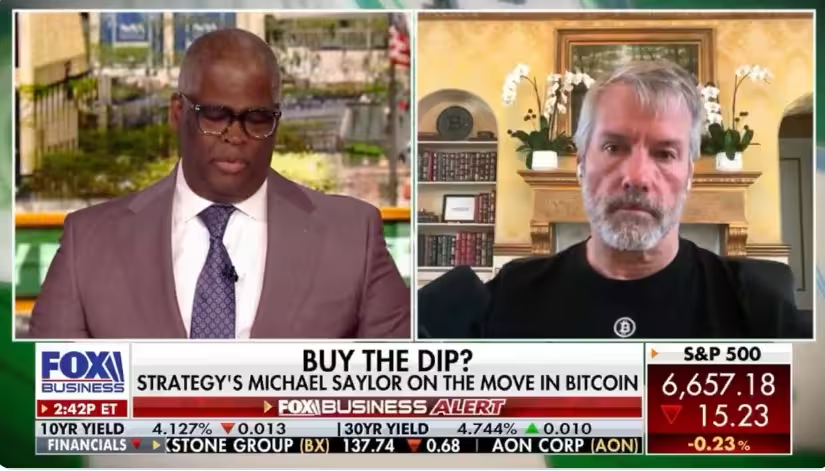
Michael Saylor (oikealla) keskusteli Charles V Payne:n kanssa Fox Businessissa tiistaina
Markkinatilanteen ymmärtäminen edellyttää myös likviditeetin eri lähteiden analysointia: spot-markkinat, johdannaiset (futuurit, optiot), ETF- ja ETP-tuotteet sekä institutionaalinen säilytysratkaisut (custody-palvelut) vaikuttavat kaikki hintojen muodostumiseen. Kun institutionaaliset sijoittajat, kuten pankit, varainhoitajat ja yritykset, tuovat lisää pääomaa ja pitkäjänteisyyttä markkinoille, lyhyen aikavälin volatiliteetin herkkyys epätasapainoon voi vähentyä.
Saylorin pitkän aikavälin näkemys volatiliteetista ja MicroStrategyn altistus
Saylor muistutti, että kun MicroStrategy aloitti Bitcoinin keräämisen vuonna 2020, omaisuuden vuosittainen volatiliteetti oli lähellä 80 prosenttia. Hän arvioi, että volatiliteetti on sittemmin laskenut noin 50 prosenttiin ja odottaa sen laskevan edelleen vuosien kuluessa. Saylor ennustaa, että Bitcoinin volatiliteetti voisi pitkällä aikavälillä asettua noin 1,5-kertaiseksi S&P 500:n volatiliteettiin nähden, mutta tuottaa siitä huolimatta voimakkaampaa pitkäaikaista tuottoa.
Tämä arvio yhdistää historiallisen volatiliteettidatan, markkinarakenteen muutokset ja institutionaalisten sijoittajien vaikutuksen riskiprofiiliin. Saylorin näkökulmasta yksi tärkeä tekijä on se, että vaikka suhteellinen volatiliteetti pysyy korkeampana kuin perinteisillä osakkeilla, riskikorjattu tuotto voi olla houkuttelevampi Bitcoinille pitkällä aikavälillä, erityisesti jos se toimii inflaatio suojaavana omaisuuseränä tai digitaalisena arvovarastona (digital store of value).
MicroStrategy on edelleen yksi suurimmista yrityksistä, jolla on merkittävä Bitcoin-sijoitus. Yhtiö omistaa 649 870 BTC:tä, jonka SaylorTracker arvioi olleen noin 59,59 miljardin dollarin arvoinen Saylorin kommenttien aikaan. Tämän omistuksen konsentraatio tekee MicroStrategystä herkän Bitcoinin hinnanmuutoksille: yhtiön markkinamultiple (mNAV) putosi noin 1,11x:ään verrattuna noin 1,52x:ään, kun Bitcoin saavutti lokakuun kaikkien aikojen huippunsa lähellä 125 100 dollaria.
Tällaiset mittarit – kuten mNAV, yrityksen osakkeen aliarvostus tai ylivertaisuus suhteessa yrityksen hallussa olevaan spot-bitcoiniin – kuvaavat, kuinka paljon listattu yritys hinnoitellaan suhteessa sen hallussa olevaan kryptovaroihin. Ne kertovat myös siitä, miten sijoittajat arvioivat yrityksen kykyä ylläpitää omistuksiaan, laskea velkavivun riskejä ja hyödyntää mahdollisia verotuksellisia tai rahoituksellisia etuja.
Riskienhallinta, kurssilaskut ja velkavipu
Kysyttäessä, pelkäsikö hän jyrkempää romahdusta, Saylor totesi, että MicroStrategy on rakennettu kestämään voimakkaita pudotuksia. "Yritys on suunniteltu kestämään 80–90 prosentin drawdown ja jatkamaan toimintaa", hän sanoi, kuvatessaan konsernin velkavipua ja pääoman hallintaa vahvana, vaikka markkinasentimentti muuttuisi voimakkaan negatiiviseksi.
Tästä näkökulmasta velkavivun hallinta, likviditeettivarantojen mitoittaminen ja mahdollisten marginaalivaatimusten ymmärtäminen ovat avainasemassa. Yrityksille, jotka käyttävät velkaa Bitcoin-omaisuuden hankintaan tai rahoittavat säilytyskustannuksia, scenarioanalyysit ja stressitestit auttavat mallintamaan, miten kovatkin markkinashokit vaikuttavat kassavirtaan ja vakuuksien riittävyyteen.
Lisäksi institutionaalinen riskienhallinta sisältää usein monipuolisemmat varmistusmekanismit: johdannaiset suojaustarkoituksiin, likvidit varat odottamattomia margin call -tilanteita varten, sekä ehdolliset strategiat, jotka aktivoituvat tietyn volatiliteetin, hinnan tai makrotaloudellisten indikaattorien muuttuessa. Saylorin kommentit viittaavat siihen, että MicroStrategy on rakentanut nämä mekanismit ennakoiden mahdollisia äärimmäisiä markkinatilanteita.

MicroStrategyn osake (MSTR) käy kauppaa tyypillisesti preemiona tai diskonttina suhteessa Bitcoinin spot-hintaan. MSTR sulkeutui äskettäisellä jaksolla yli 11 prosentin laskussa viiden päivän aikana, mikä heijastaa sekä Bitcoinin hintaheilahtelua että yrityskohtaisen BTC-tukisten osakkeiden yleistä markkinariskiä. Tällaisten julkisten yritysten osakkeet voivat toimia indikaattoreina institutionaalisen osallistumisen sentimentistä mutta myös lisätä osakekohtaisia volatiiliteetteja, kun sijoittajat hinnoittelevat sekä Bitcoinin arvon että yrityksen rahoitus- ja hallinnolliset tekijät.
On syytä huomata, että osakekursseihin vaikuttavat tekijät eivät ole identtisiä spot-bitcoinin hintamuutosten kanssa: yrityksen liiketoimintamalli, velanhoitokyky, verorakenteet ja johdon viestintä ovat kaikki tekijöitä, jotka voivat syventää tai vaimentaa osakkeen liikettä suhteessa Bitcoinin kursseihin.
Markkinanäkemykset ja vastakkaiset mielipiteet
Vaikka Saylor pysyy optimistisena Bitcoinin kestävyyden suhteen, jotkut markkinaveteraanit varoittavat mahdollisesta syvemmästä kivusta. Treidaaja Peter Brandt on vakiintuneesti argumentoinut, että historialliset kaaviokuvioiden toistot voisivat jättää firmat, joilla on keskittynyttä BTC-altistusta, "veden alle" jos pitkittynyt deflaatiokuvio realisoituu. Tällaiset näkemykset korostavat jatkossakin käytävää debattia kryptomarkkinoiden volatiliteetista, velkavivusta ja digitaalisten varojen pitkän aikavälin hinnanmuodostuksesta.
Vastakkaiset näkemykset ovat terve osa markkinaa: ne pakottavat institutionaaliset sijoittajat arvioimaan stressitestejään, hajauttamista ja mahdollisia exit-strategioita. Lisäksi vaihtoehtoiset skenaariot – kuten sääntelymuutokset, makrotaloudellinen epävakaus tai teknologiset riskit – voivat vaikuttaa eri tavalla yrityksiin ja spot-markkinaan.
Analyytikot ja sijoittajat seuraavat erityisesti seuraavia tekijöitä, jotka voivat muuttaa volatiliteetin dynamiikkaa tulevina jaksoina:
- ETF- ja ETP-tuotteiden laajeneminen ja niiden vaikutus spot- vs. johdannaismarkkinoihin;
- Futuurimarkkinoiden likviditeetin laatu ja avoimet interestit, jotka vaikuttavat nousupaineen kestoon;
- Markkinoiden keskittyminen suuriin säilytyspalveluihin ja sen vaikutus konsernien custody-riskeihin;
- Makrotaloudelliset päätökset, kuten keskuspankkien korot, jotka vaikuttavat riskinottohalukkuuteen ja likviditeettiin;
- Sääntely-ympäristö eri jurisdiktioissa, erityisesti Yhdysvalloissa ja Euroopassa.
Nämä tekijät muodostavat moniulotteisen kuvan siitä, miksi volatiliteettikeskustelu ei ole yksinkertainen ja miksi sekä positiiviset että varovaiset näkemykset voivat olla perusteltuja riippuen oletetusta aikajänteestä ja riskiprofiilista.
Kaiken kaikkiaan Saylorin viesti kryptomarkkinoille ja institutionaalisille toimijoille oli selvä: Bitcoin kypsyy, volatiliteetti on laskeva trendi pitkällä aikavälillä, ja hyvin rakennetut haltijat pystyvät kestämään suuria pudotuksia samalla kun asemoituvat mahdolliselle arvonnousulle tulevaisuudessa. Tämä viesti palvelee erityisesti niitä päätöksentekijöitä, jotka harkitsevat Bitcoinin lisäämistä taseeseensa tai sijoitusstrategiaansa, mutta se ei poista tarvetta huolelliselle riskienhallinnalle.
Lisäksi on hyvä erottaa yritysjohdon julkisuudenomaiset kommentit ja kvantitatiivinen analyysi: kumpikin tarjoaa arvoa, mutta päätöksenteko hyötyy silloin, kun ne yhdistetään scenario-pohjaisiin laskelmiin ja realistisiin stressitesteihin. Saylor on puolustanut MicroStrategyn strategiaa julkisesti toistuvasti, mutta jokaisen institutionaalisen sijoittajan tulee silti tehdä riippumattomat arviot suhteessa omaan riskinsietoon, likviditeettitarpeisiin ja sijoitushorisonttiin.
Lopuksi, kun tarkastellaan Bitcoinin roolia institutionaalisessa salkussa, on tärkeää arvioida sen korrelaatioita muihin omaisuusluokkiin sekä mahdollisia verotuksellisia ja kirjanpidollisia vaikutuksia. Nämä tekijät muuttavat sitä, miten volatiliteetti vaikuttaa kokonaissalkun riski-tuottosuhteeseen ja miten sijoittajat suhtautuvat mahdollisiin markkinajärjestelmien muutoksiin tulevaisuudessa.
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.